Equities
Breakout Assumption Failure in Volatility Spike
Simulated market order fill latency examined across sudden intraday volume expansion spikes, exposing significant execution variance.
In-depth case studies examining order execution mechanics, slippage disparities, and liquidity assumptions in risk-controlled paper trading environments.
Review 15 comprehensive simulated trade post-mortems cataloging order routing variance, fill slippage, and behavioral execution gaps.
Simulated market order fill latency examined across sudden intraday volume expansion spikes, exposing significant execution variance.
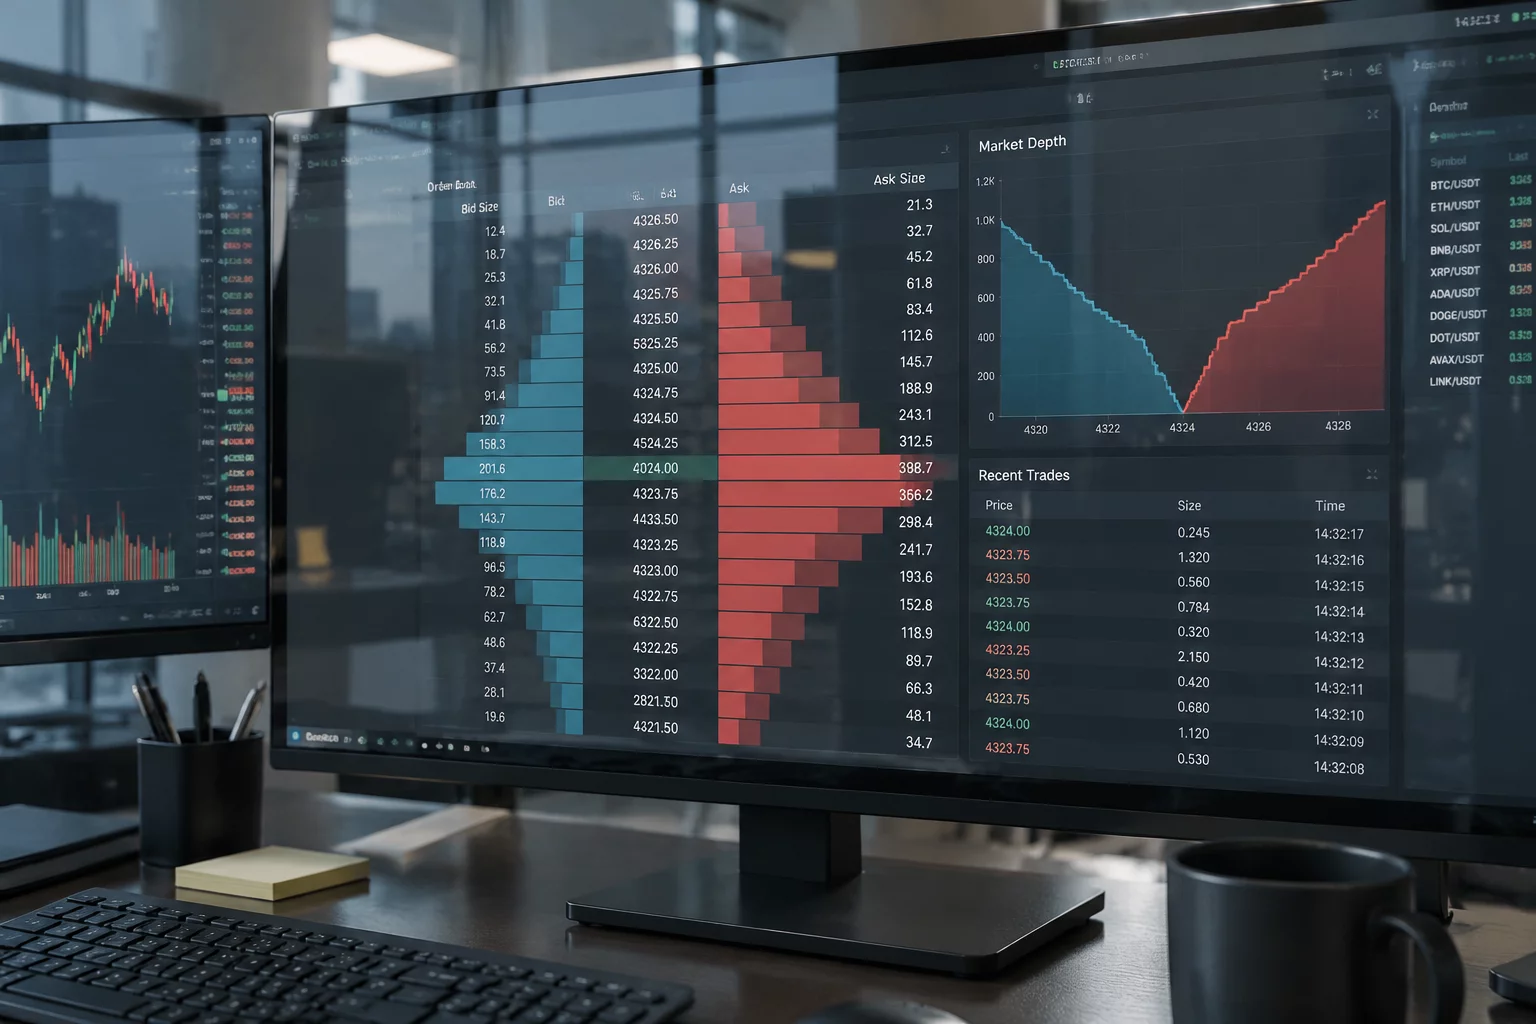
Evaluating paper fills during premarket reporting sessions against actual historical consolidated book depth.
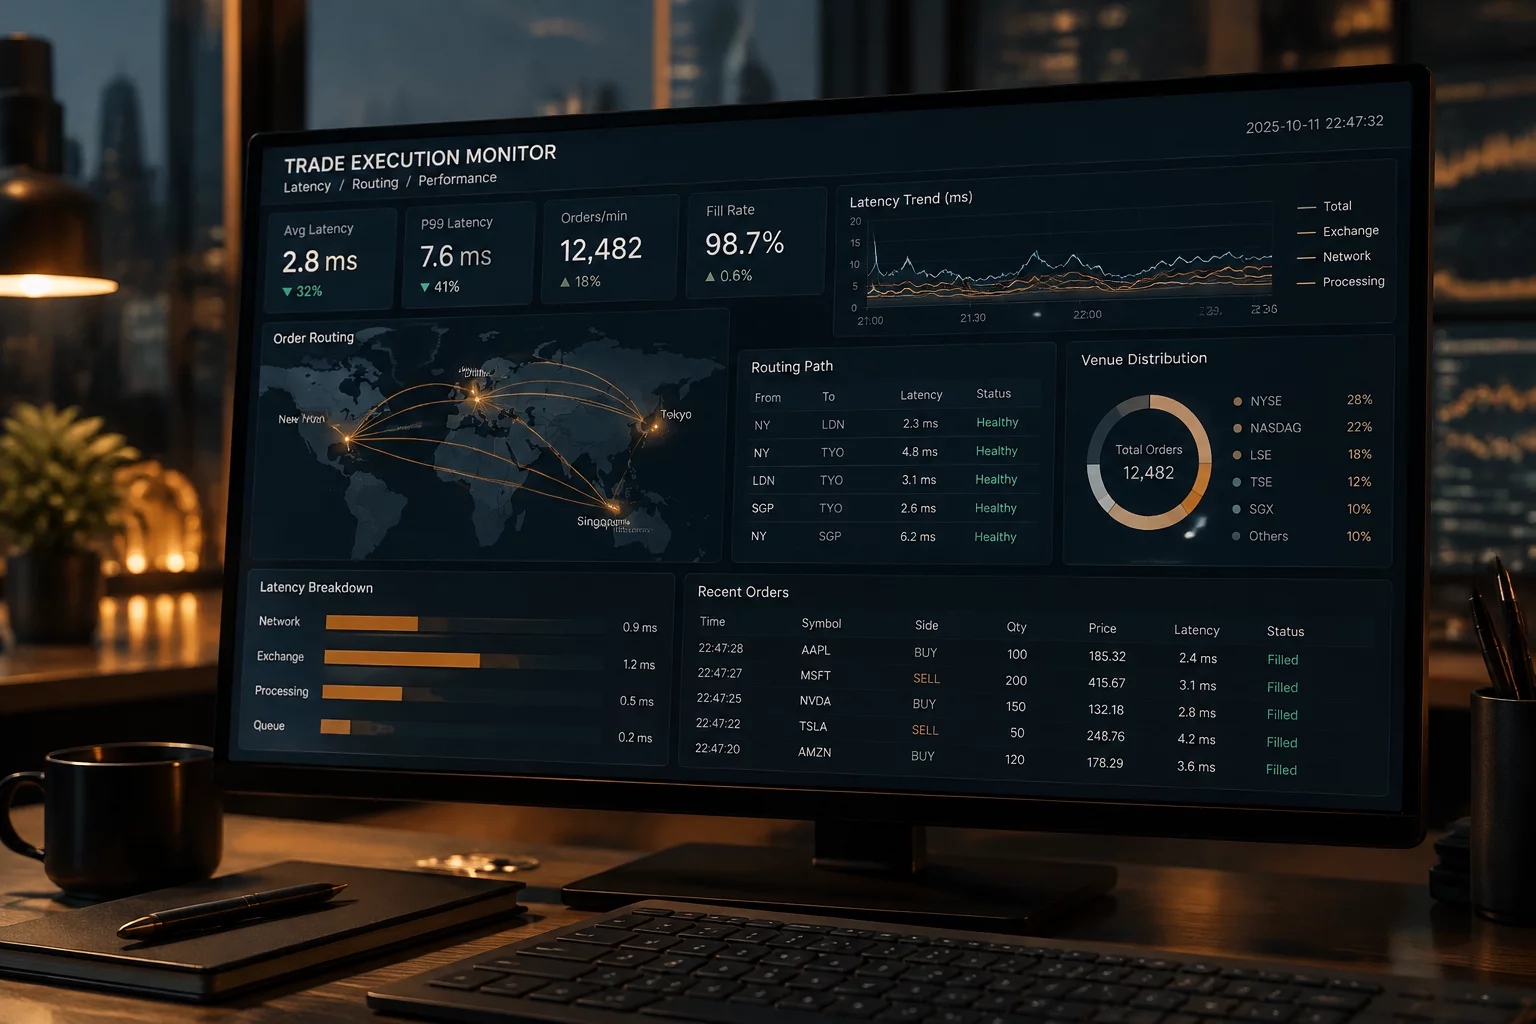
Measuring queue delay models versus instant execution approximations in algorithmic simulator sandboxes.
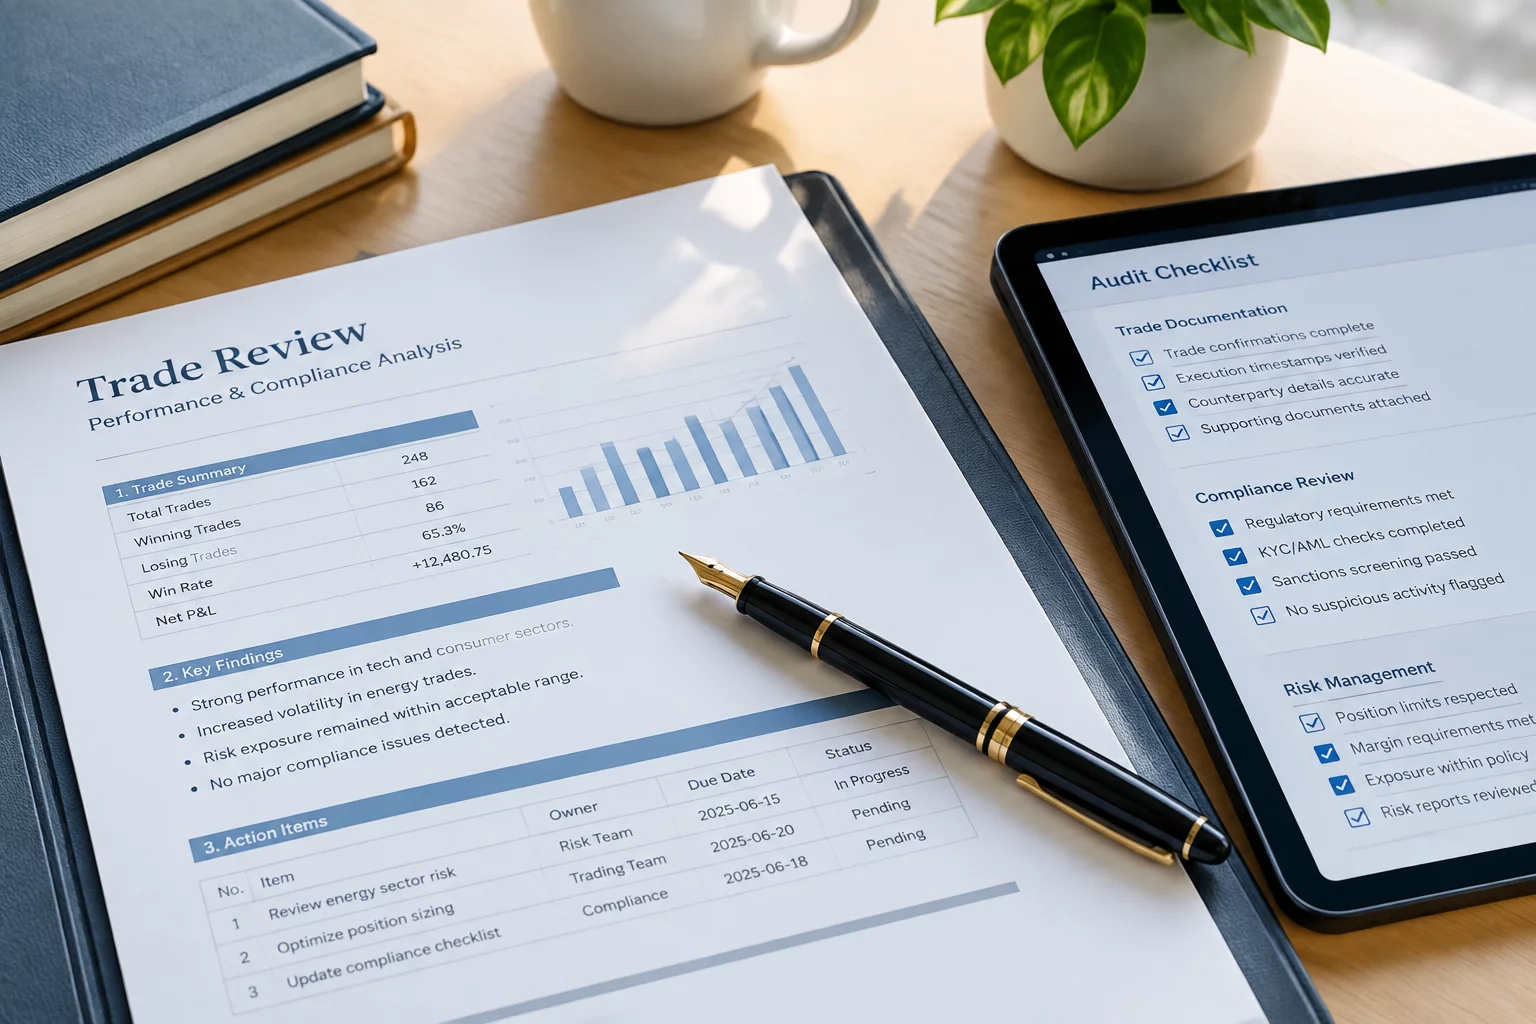
Documenting simulated partial fill assumptions when trading volatile shares with thin Level 2 queues.
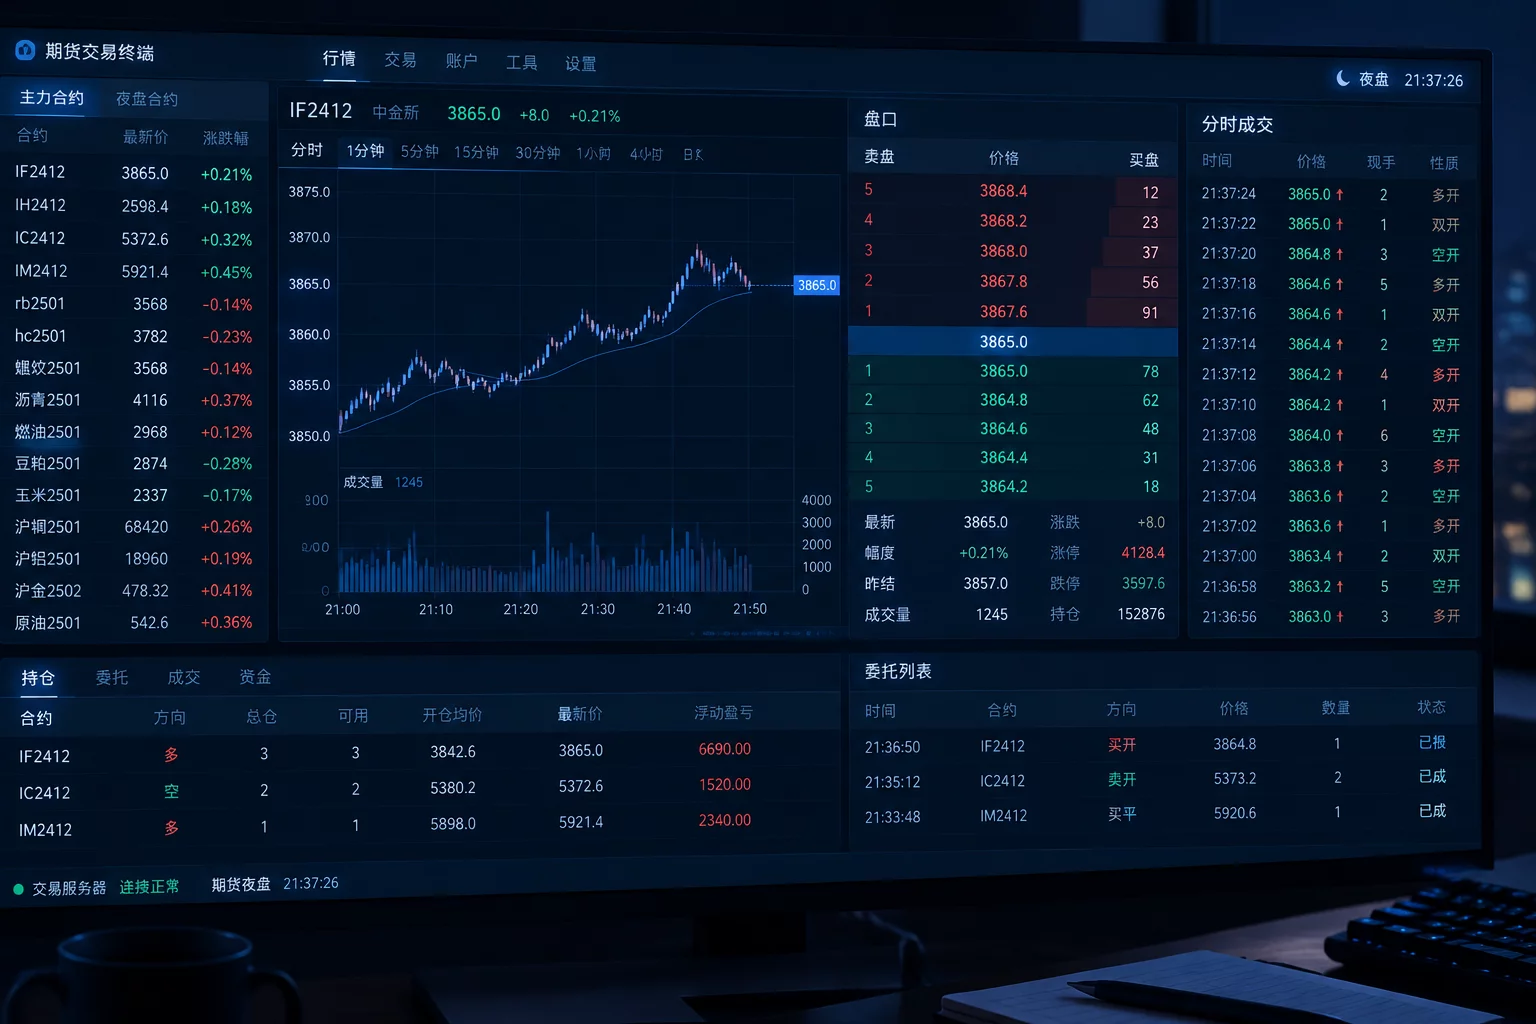
Why simulated bracket targets trigger without sufficient resting order matching during globex sessions.
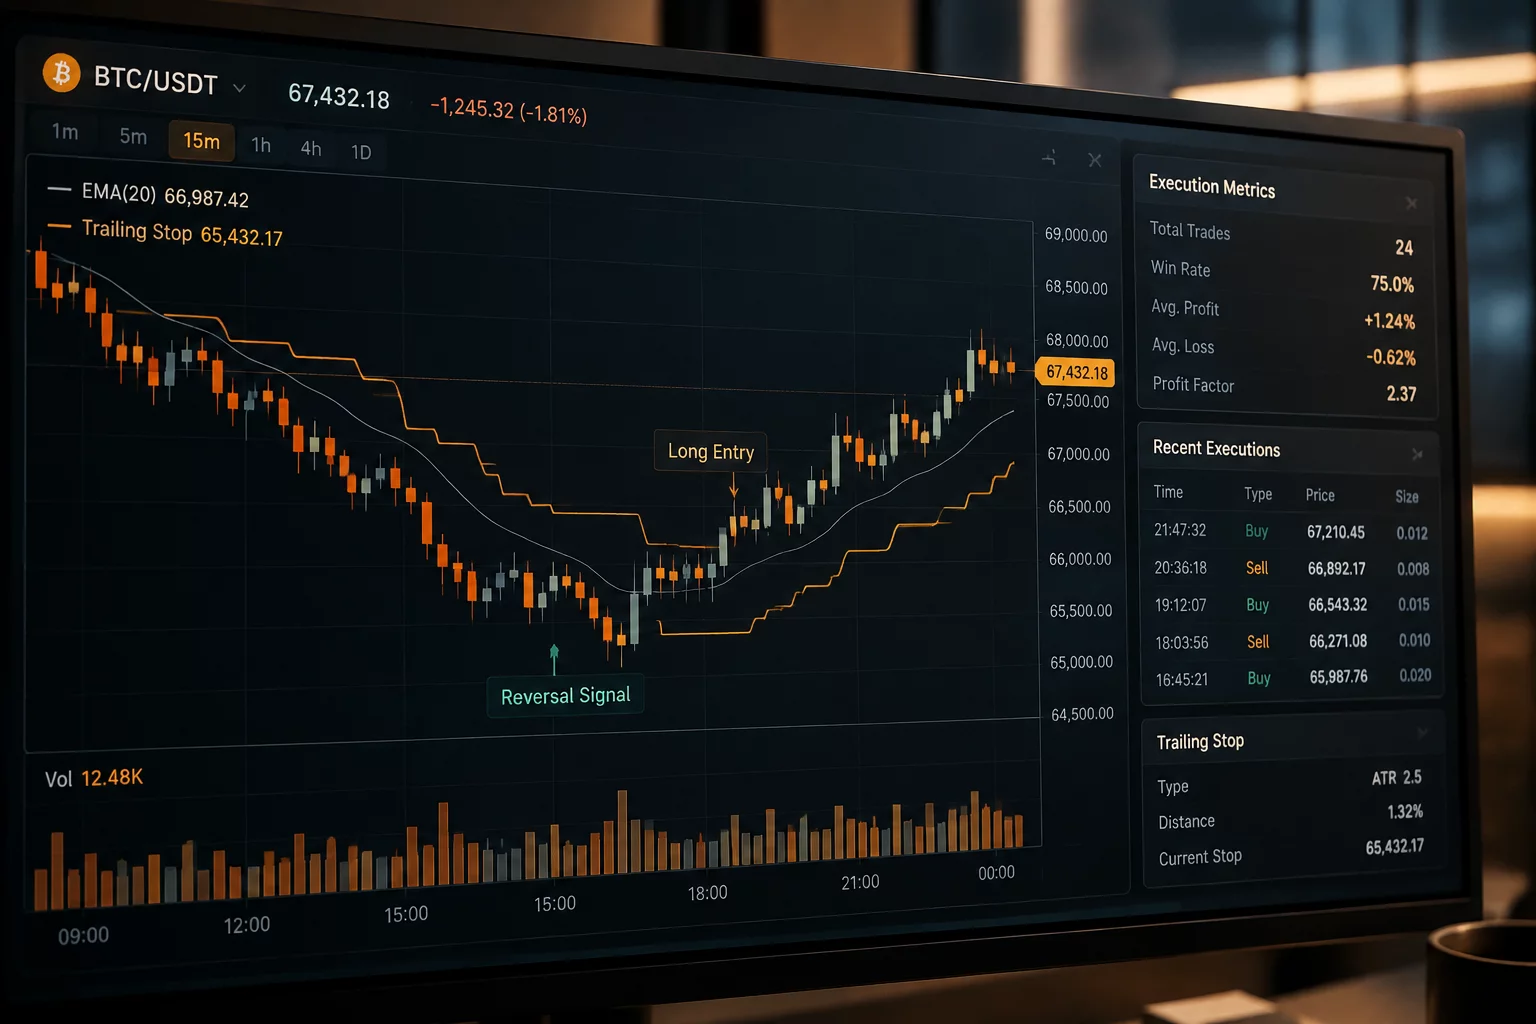
Mathematical curve-fitting anomalies arising from retroactive trailing stop placement across historical candles.
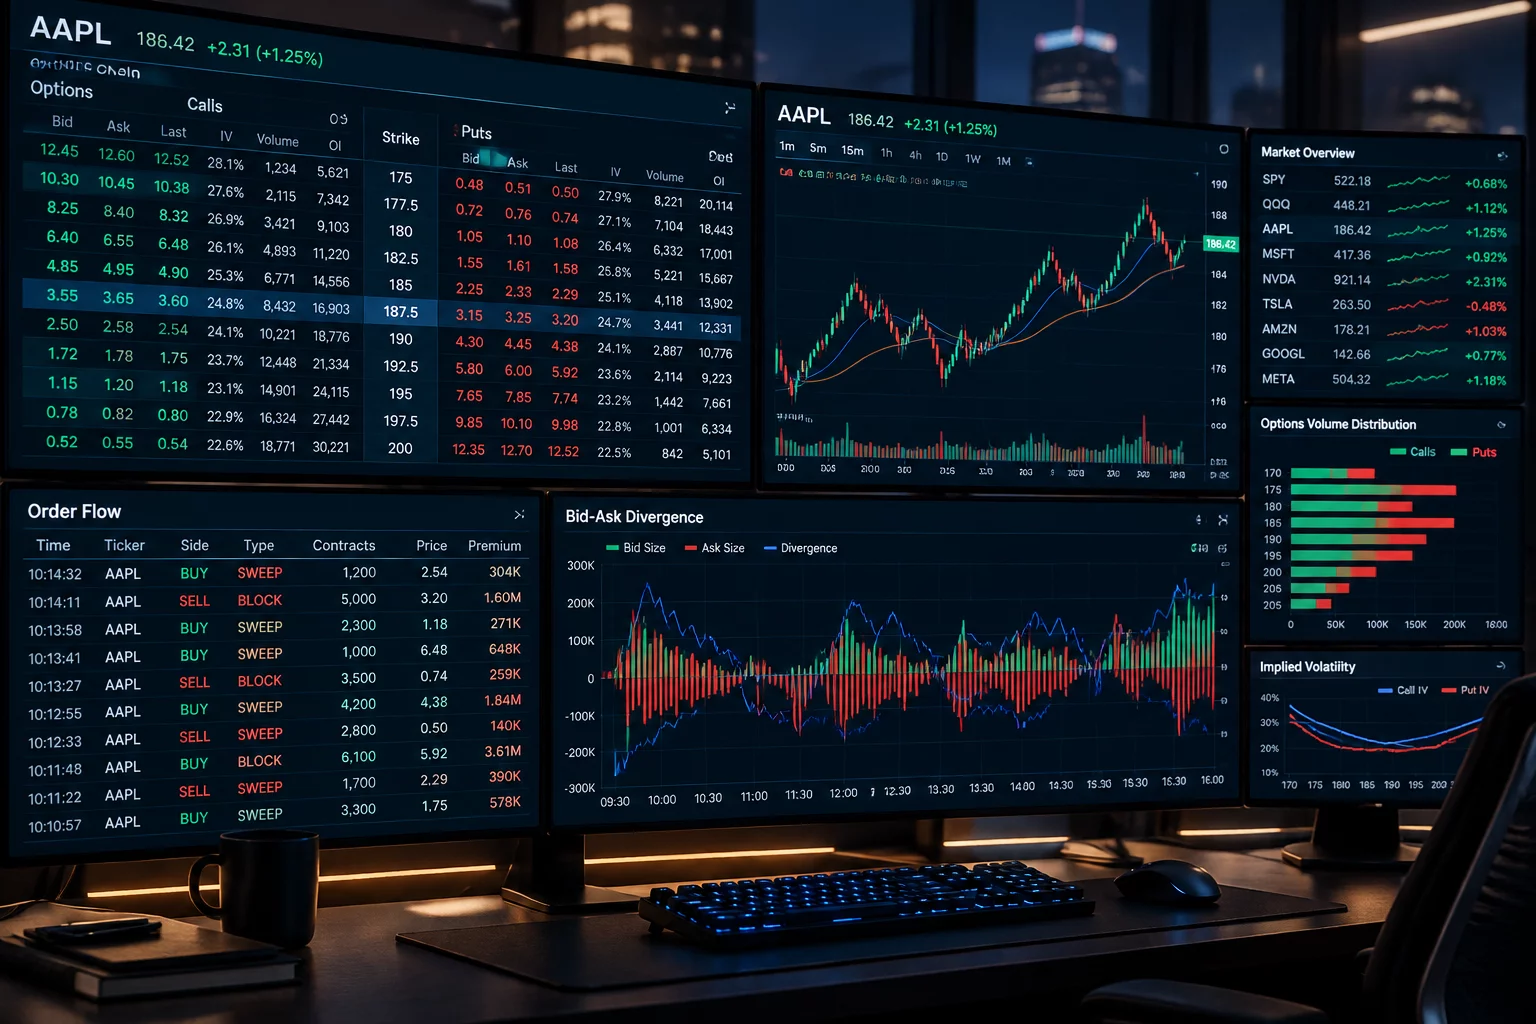
Bid-ask mark fills versus actual multi-leg execution pricing across early opening bell order rotations.
Tracking cash-settled perpetual basis disconnects in offline paper simulation accounts during illiquid weekends.
Why theoretical support touch orders fill instantly in replay software while live queues fail to clear.
Quantifying adverse excursion tolerance decay during continuous trend liquidation events.
Simulating churn friction and spread degradation during lower volume midday trading consolidation windows.
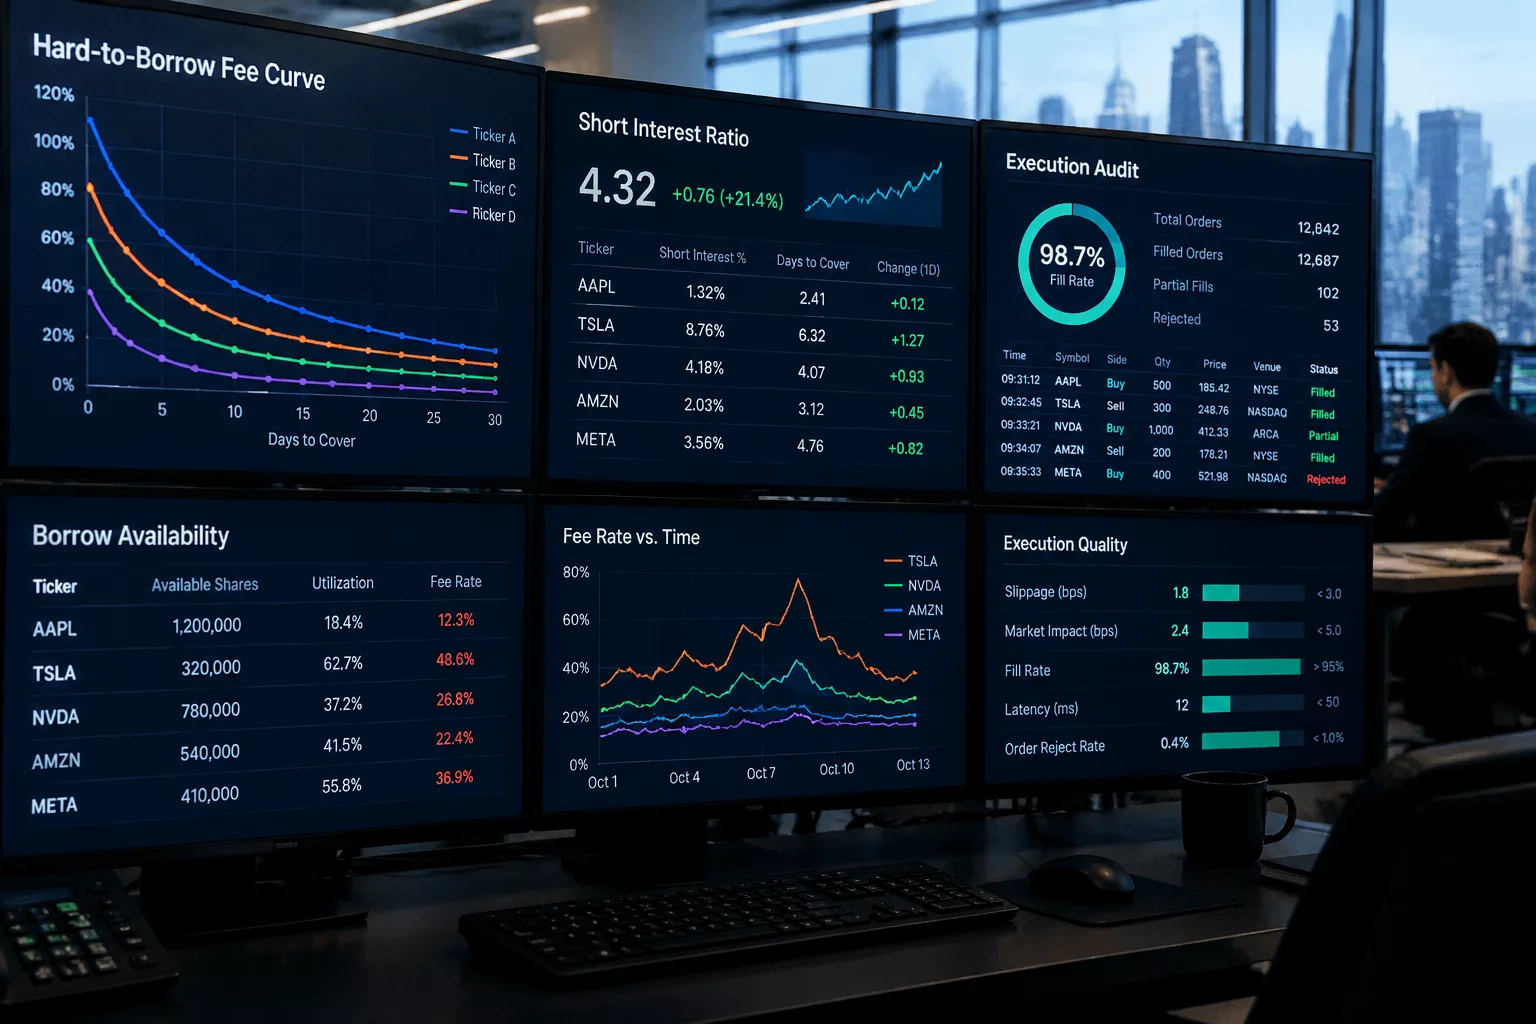
Exposing the zero-cost borrow assumption in paper trading vs hard-to-borrow locate interest rates.
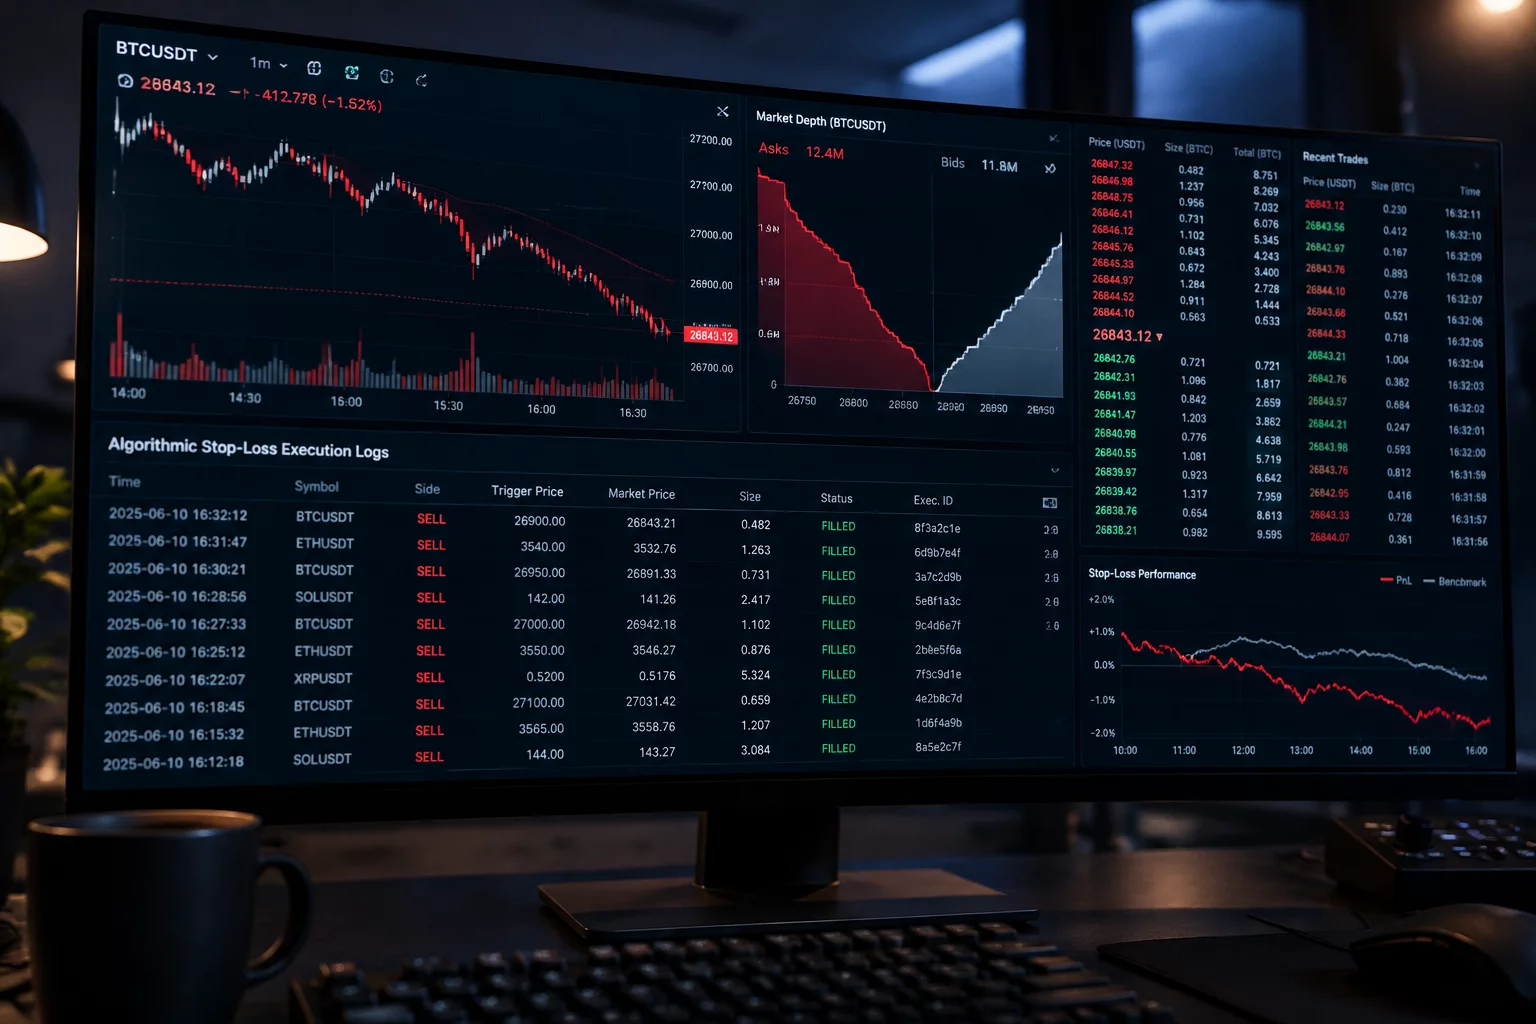
Comparing backtest tick-perfect stops against severe cascade gap fills in fast-breaking mega-cap equities.
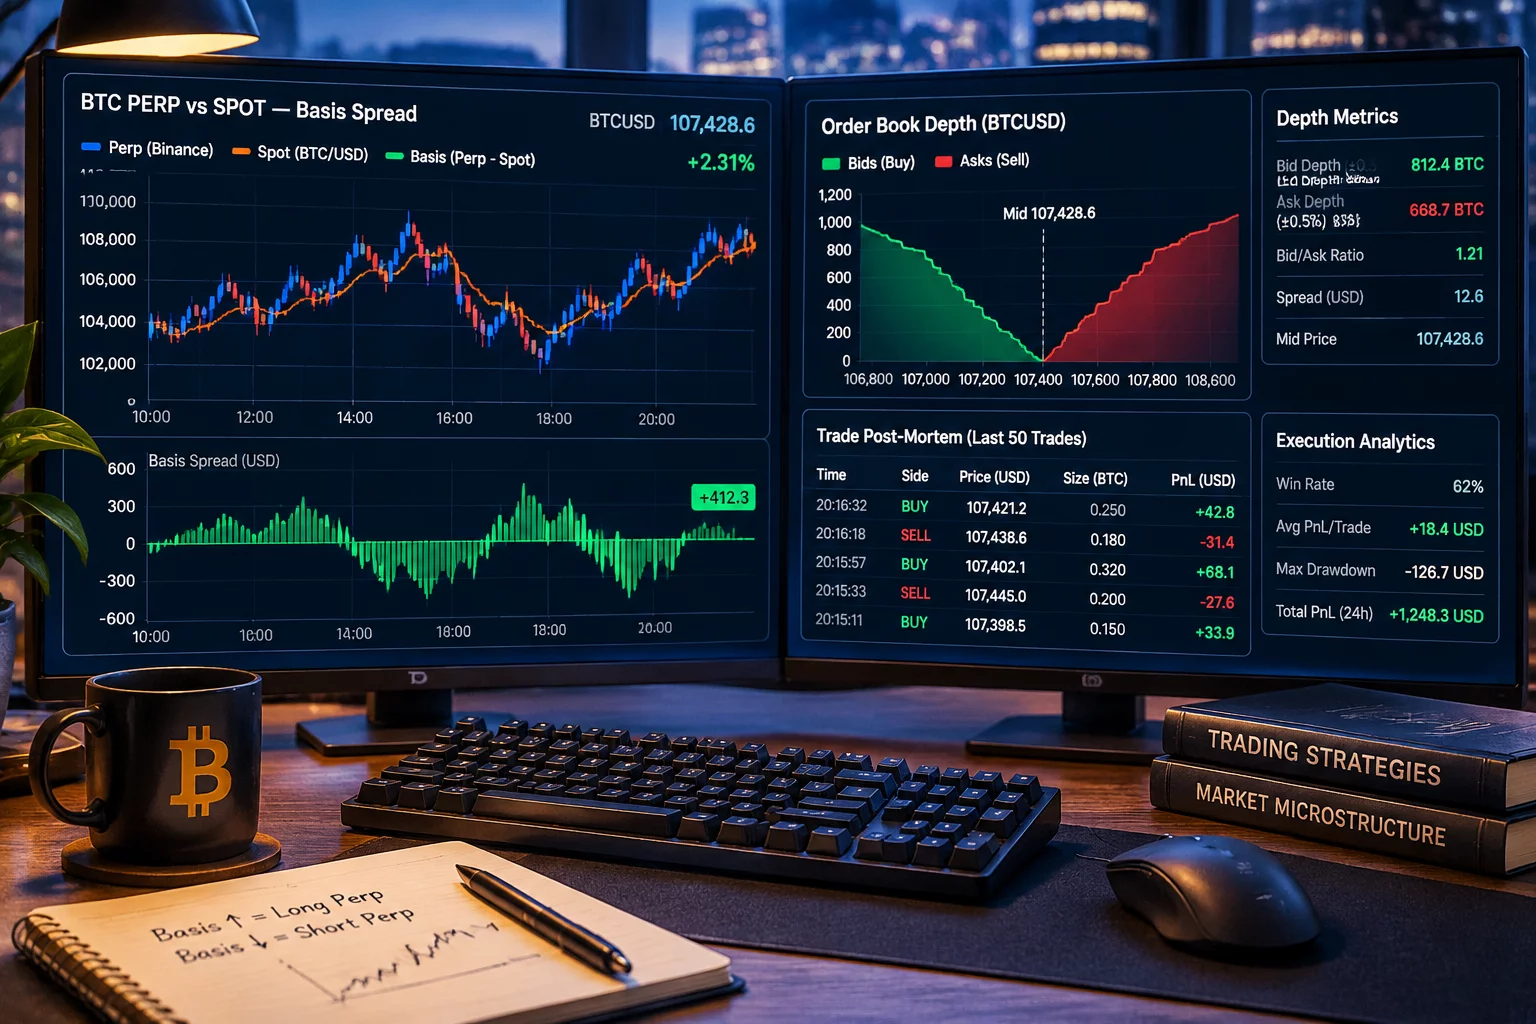
Delta correlation collapses during sharp market selloffs where simulated hedges fail to offset losses.
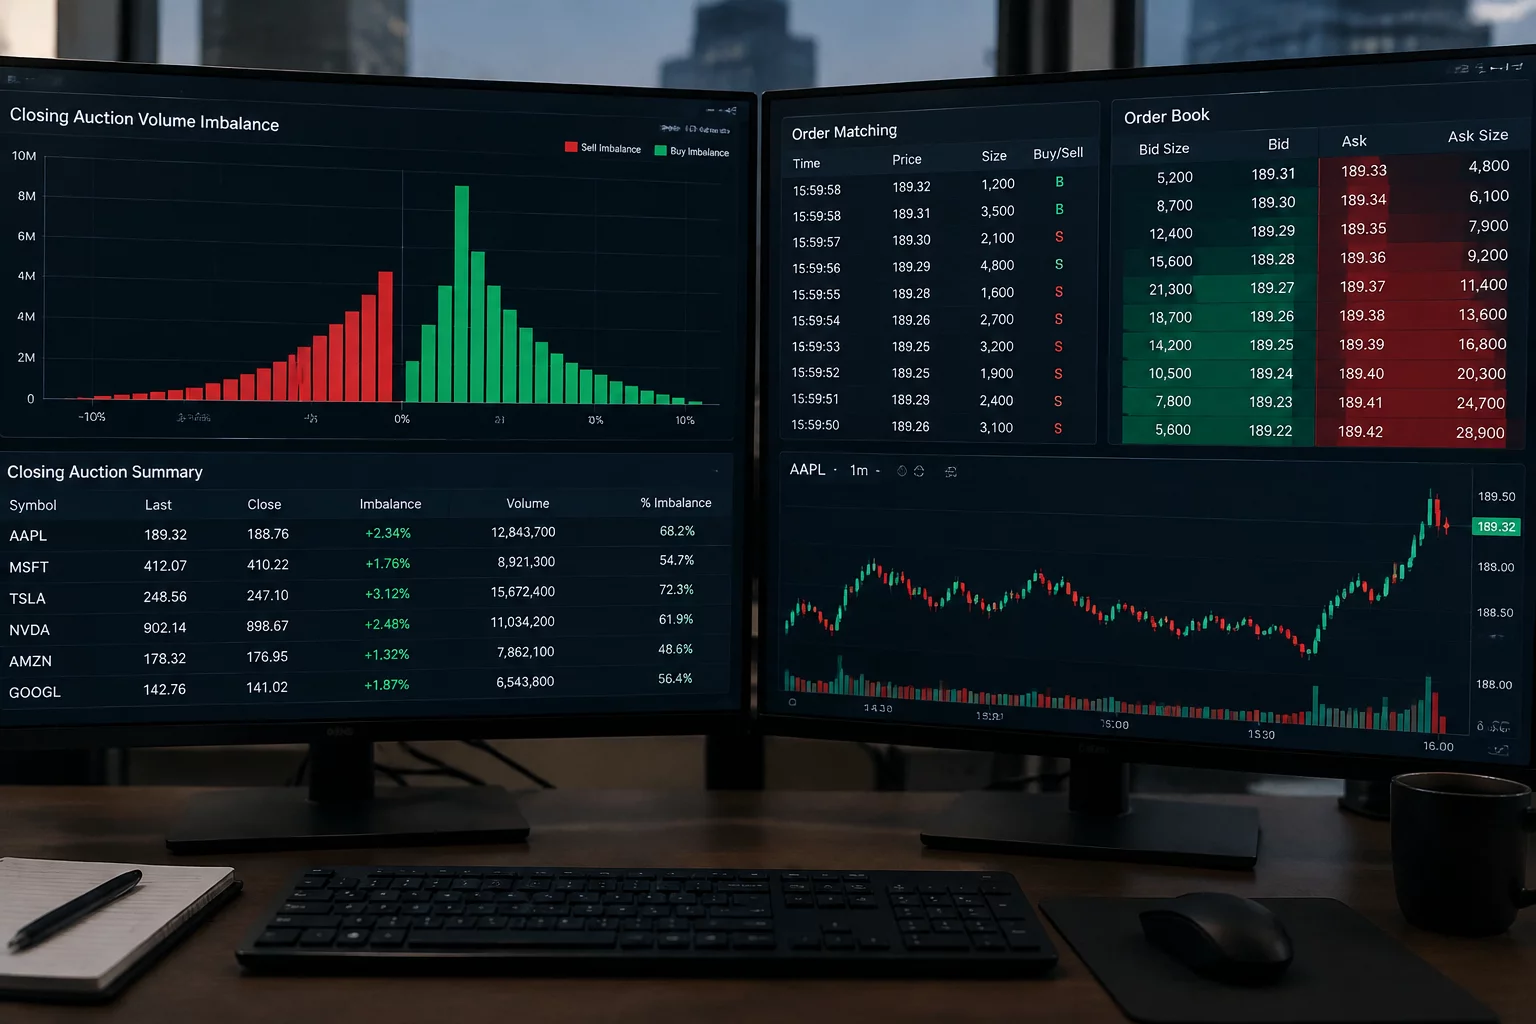
Exposing algorithmic closing cross imbalances simulated incorrectly through regular session midpoint pricing.
No post-mortems match your selected filter criteria. Try resetting filters.
Submit your simulated trade execution log for rigorous, systematic diagnostic review. We verify execution latency models and order fill assumptions.