5043542536 info@papertradereplay.com 1438 NE Alberta St, Portland, OR 97211, US
Simulated Trade Diagnostics
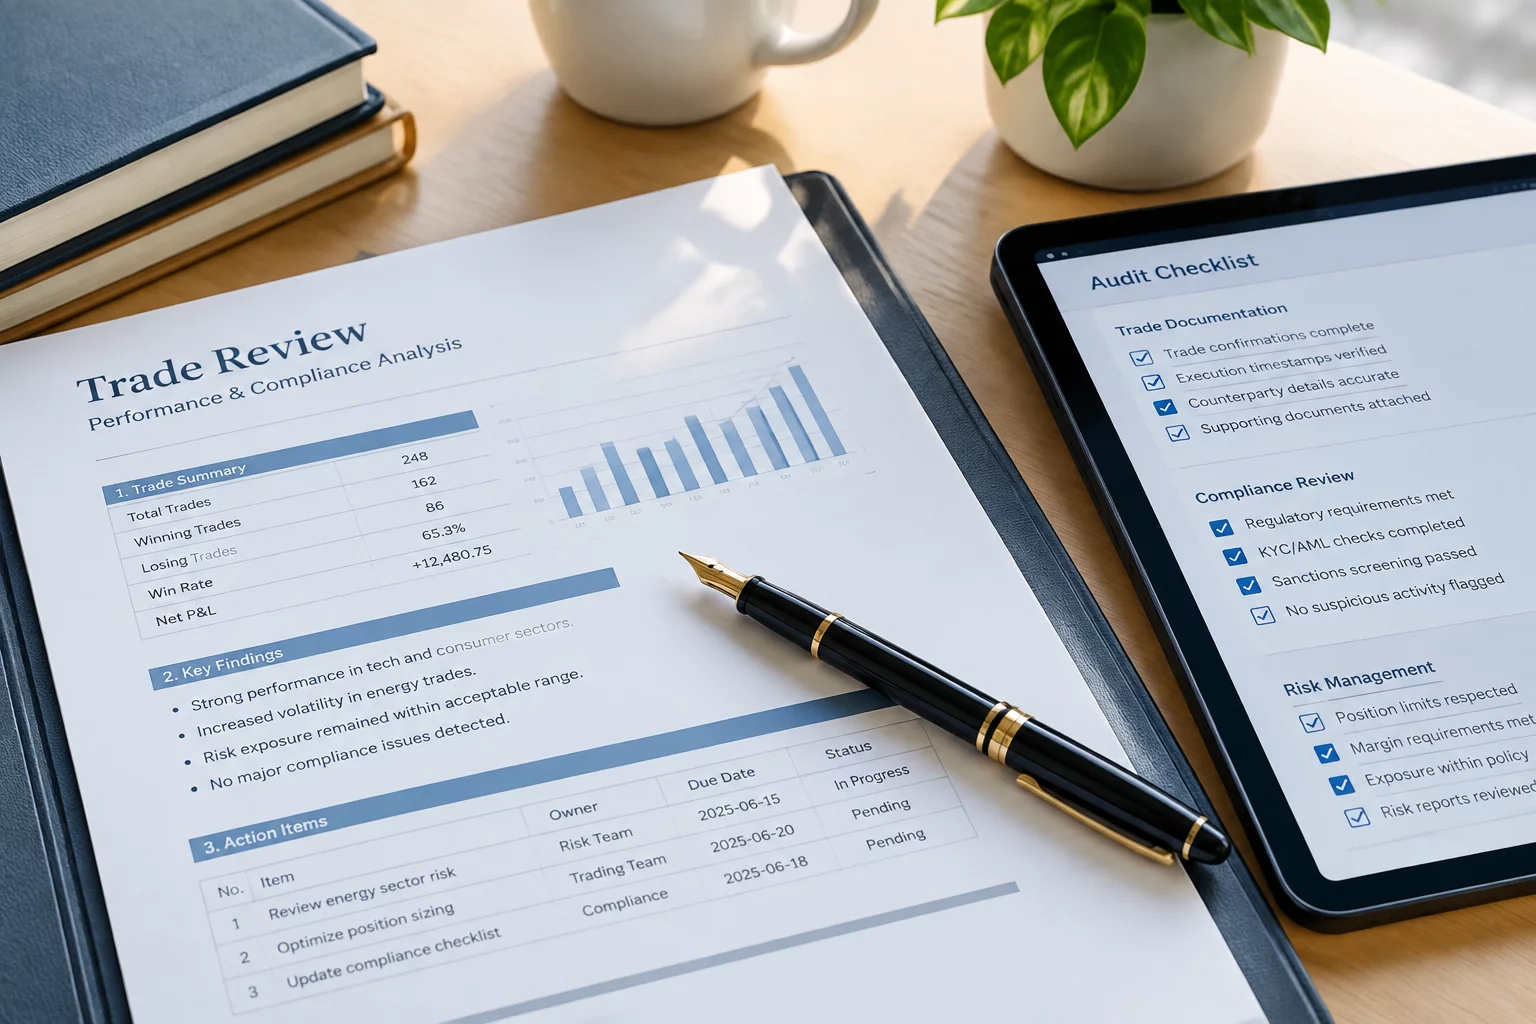
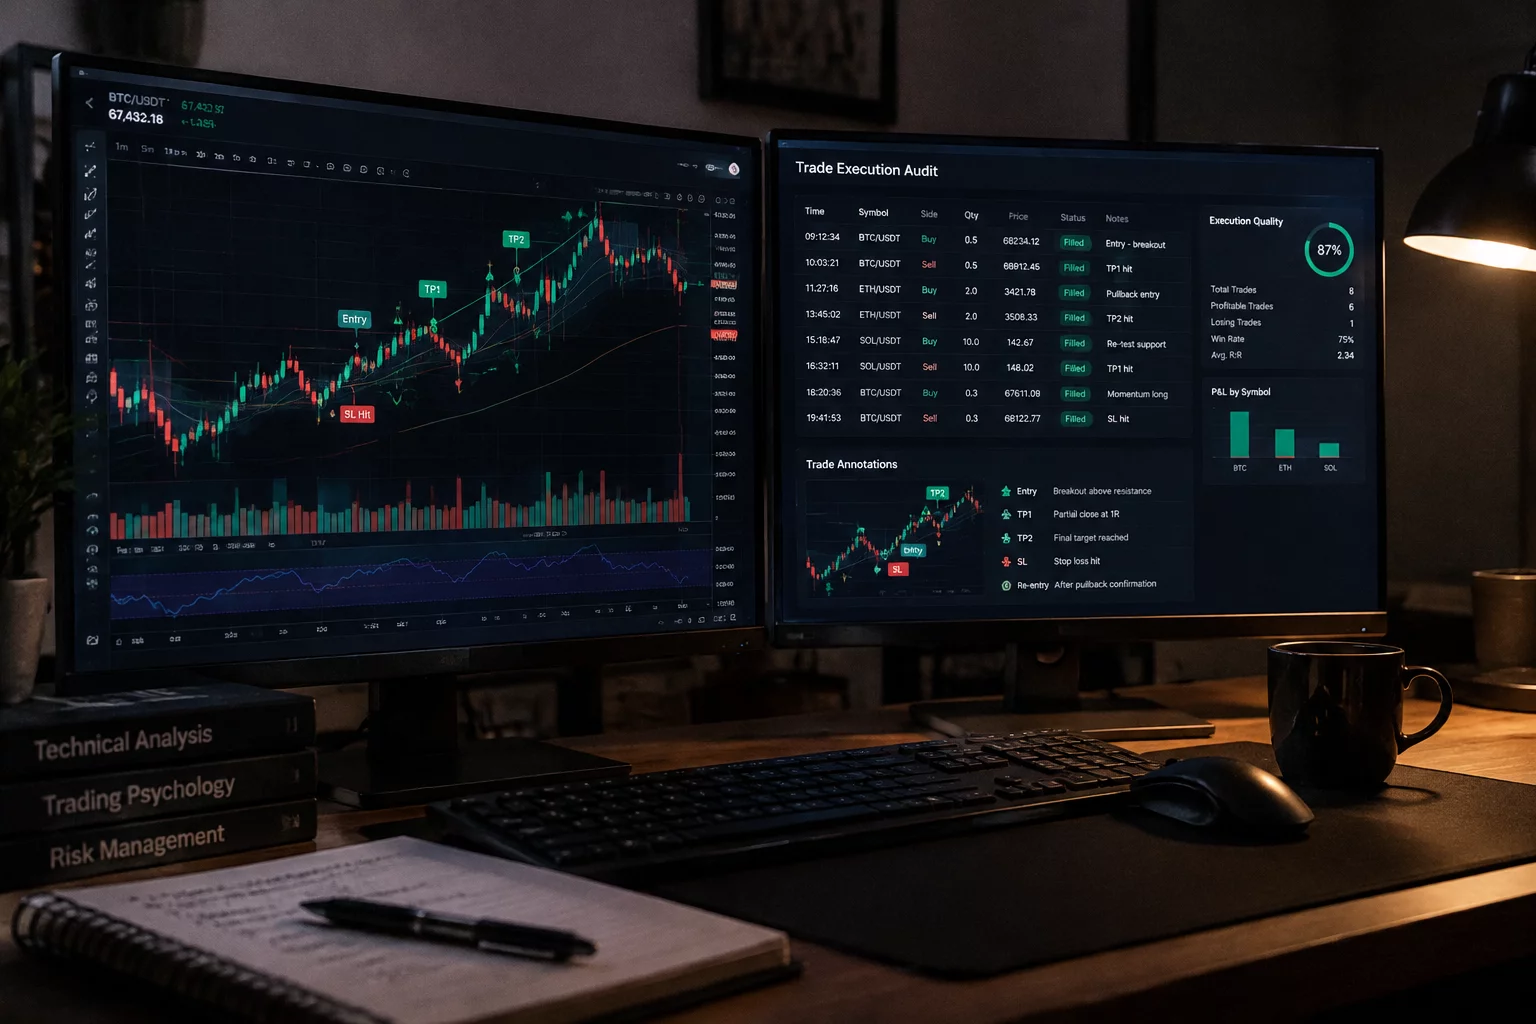
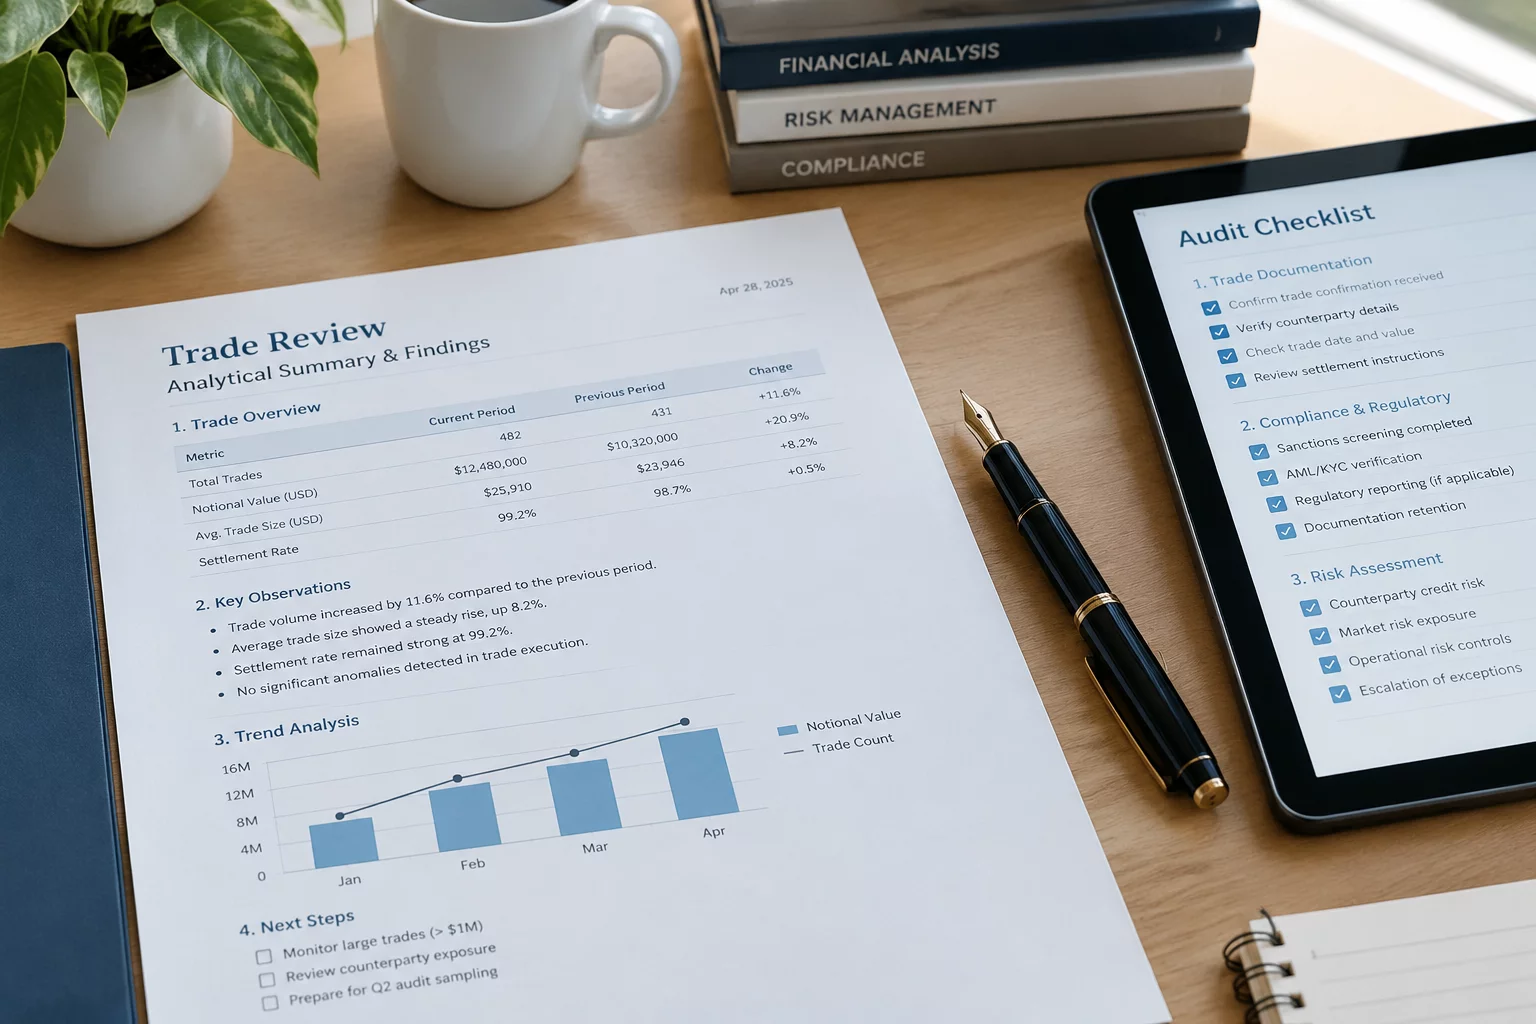
Simulated Trade Post-Mortem Methodology

Review the Decision, Not Just the Simulated P&L

Use paper-trading replays to examine process, timing, assumptions, order handling, and what you would test differently next time.

Request Replay Sheet Walkthrough Diagnostic Session
Objective trade audit • Non-promotional replay sheets

Notice: Simulated and paper-trading performance has inherent limitations. Replay audits assess reasoning, queue slippage, and behavioral discipline without involving real capital or execution guarantees.

Core diagnostic architecture

7 Core Analytical Modules

Rigorous diagnostic frameworks engineered to deconstruct simulated order fills, verify trade assumptions, and isolate friction gaps without gamified metrics.

Replay Sheets

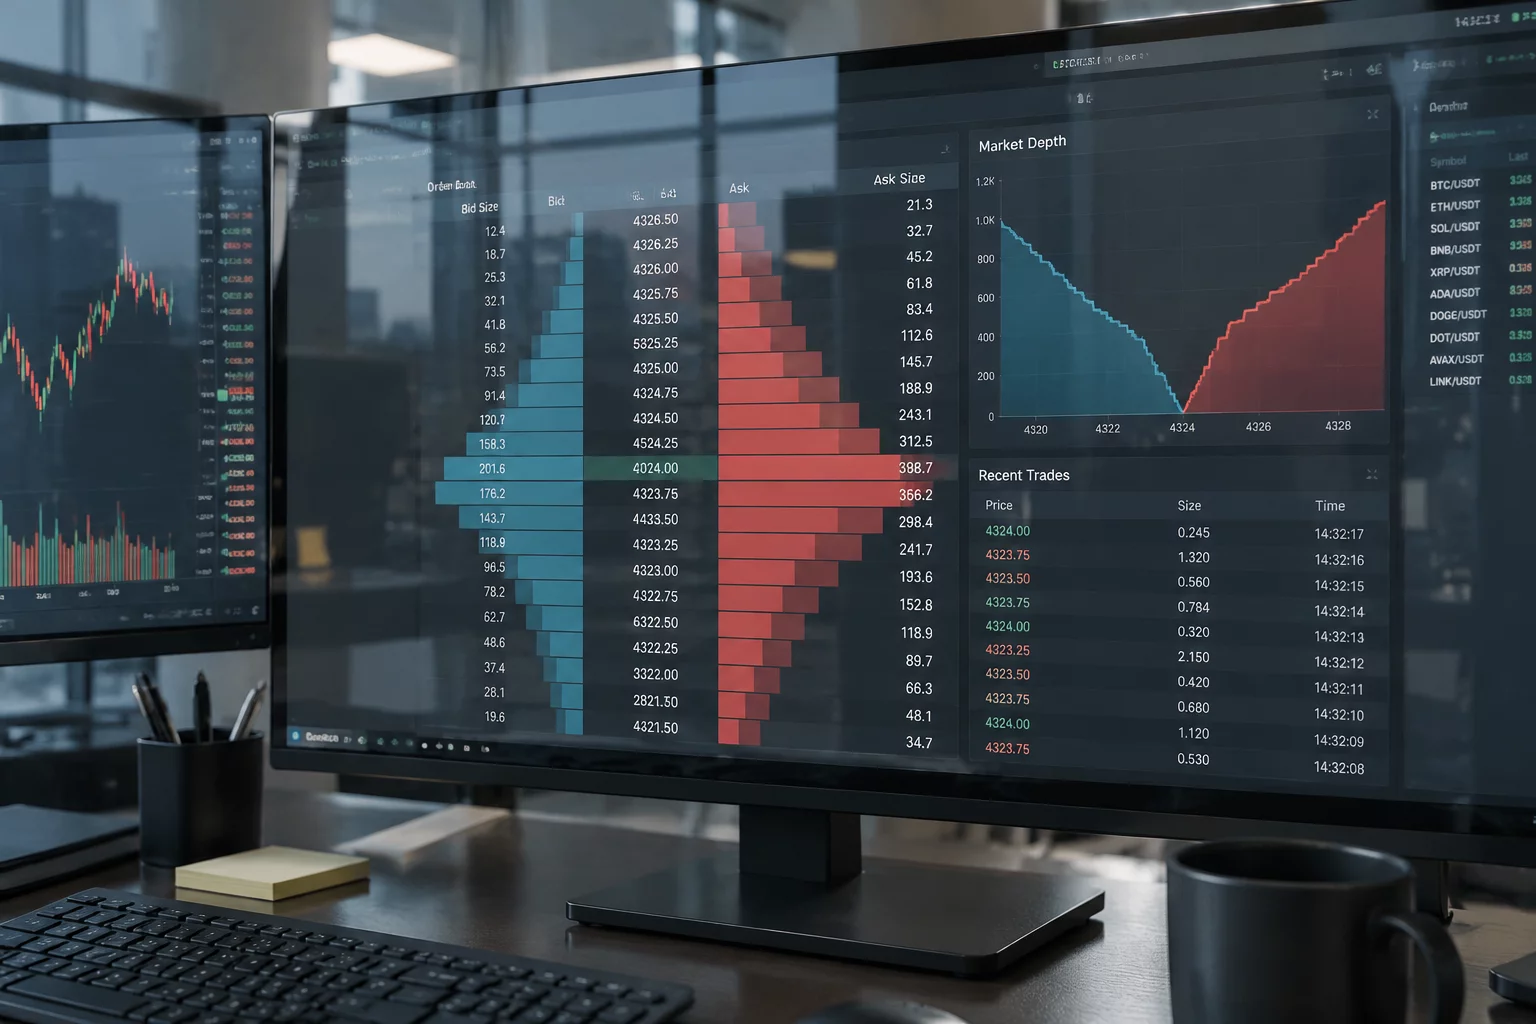
Structured post-trade logs capturing chronological timeline data and price ladder progression.

Pre-Trade Setup

Limit order queued at consolidation floor with projected zero-drag fill expectation.

Replay Audit

Simulated queue precedence bypassed, concealing 12ms latency on adverse level shifts.

Entry Assumptions

Quantifies pre-order trigger hypotheses against real liquidity depth before risk commitment.

Pre-Trade Setup

Volatility expansion expected to yield instant momentum through resistance band.

Replay Audit

Spike represented synthetic fill liquidity with absent counterpart bids in underlying orderbook.

Order Cases

Evaluates order mechanics, testing market versus limit execution across fluctuating spreads.

Pre-Trade Setup

Market order deployed at open bell under assumption of immediate benchmark parity.

Replay Audit

Simulated routing ignored opening cross disparity, absorbing wide frictional slippage.

Exit Cases

Analyzes profit target execution and stop trigger integrity during rapid cascade intervals.

Pre-Trade Setup

Bracket stop placed 10 ticks below entry to cap drawdown without partial fills.

Replay Audit

Price jumped stop boundary in gap movement; exit filled 4 ticks below designated threshold.

Missed Assumptions

Systematically records skipped, unfilled, or cancelled setups to measure selection bias.

Pre-Trade Setup

Limit bid left resting during fast momentum run, presumed neutral to net trade performance.

Replay Audit

Unfilled winner omitted from review, skewing paper journal towards distorted risk profiles.

Process Reviews

Monitors trading execution discipline, logging discretionary deviations from predetermined rules.

Pre-Trade Setup

Position sized precisely to capital boundaries with zero manual mid-trade intervention.

Replay Audit

Manual scale-in triggered during adverse movement, violating baseline trading protocol.

Simulation Limits

Audits paper environment divergences including quote latency, synthetic volume, and spreads.

Pre-Trade Setup

Assumed perfect execution parity between platform simulator and live market orderbooks.

Replay Audit

Delayed 20-minute data stream masked auction imbalance, generating phantom fills.

Featured simulation report cases

Empirical Case Studies from the Archive

Review verified post-mortem files detailing how simulated friction gaps impacted decision records.

Breakout Assumption Failure in Volatility Spike
Case Report2026-09-28Marcus Vance

Breakout Assumption Failure in Volatility Spike

Audit of execution mismatch across simulated volatility triggers when order queue assumptions collapse.

Earnings Gap Slippage in Simulated Premarket
Case Report2026-09-25Elena Rostova

Earnings Gap Slippage in Simulated Premarket

Deep-dive evaluation comparing paper premarket fill prices against actual historical auction depths.

Market Order Fill Latency on Economic Release
Case Report2026-09-21David Chen

Market Order Fill Latency on Economic Release

Latency analytics examining millisecond order routing slippage during high-impact economic news.

Systematic Trade Reconstruction

Interactive Trade Replay Walkthrough

Step through an actual simulated trade replay session to diagnose why the execution hypothesis diverged from market mechanics.

Phase 01 • Catalyst Review

Premarket Volatility Expansion Hypothesis

The trader identified an opening range momentum breakout on a large-cap semiconductor asset. Pre-bell volume crossed 3.2x relative baseline, signalling directional continuation after 09:30:00 EST.

Simulated TickerNVDA / Paper Session
Initial BiasBullish Range Expansion
Pre-Trigger Price$124.50
Audit Setup Sheet
Trigger Level: $125.10
Order Model: Simulated Buy Stop
Liquidity Pool: Premarket Depth
Intended Risk: $0.60 per unit
1 of 6 Reconstruction Phases
Execution & Behavioral Diagnostics

Curated Guides for Virtual Order Execution

Dissecting friction deficits, fill dynamics, and post-trade audit workflows to build empirical trade discipline.

Execution Audit Faculty

Diagnostic Specialists Behind Every Replay Audit

Our independent analytical specialists review simulation records to separate realistic fill dynamics from sandbox discrepancies and execution bias.

Marcus Vance - Lead Execution Replay Specialist
12 Yrs Institutional Desk

Marcus Vance

Lead Execution Replay Specialist

Specializes in post-mortems of high-volatility sessions, slippage divergence analysis, and detecting ungrounded fill assumptions in equity simulations.

Execution slippage decomposition
Auction liquidity replay review
Elena Rostova - Quantitative Assumption Auditor
9 Yrs Microstructure

Elena Rostova

Quantitative Assumption Auditor

Evaluates simulated parameter models, order book depth models, and spread elasticity metrics across premarket and news-driven trading sequences.

Statistical edge validation
Spread elasticity verification
David Chen - Order Routing and Latency Analyst
10 Yrs Simulation Design

David Chen

Order Routing & Latency Analyst

Assesses limit queue priorities, simulated routing queues, synthetic millisecond latency buffers, and paper platform order execution frictions.

Limit queue priority audit
Latency buffer calibration
Educational Onboarding Milestones

Systematic Post-Start Analytical Cadence

A structured chronological sequence focused strictly on procedural discipline, log schema compliance, and diagnostic post-mortem integrity across simulated sessions.

Stage 01 • Days 1–7 Initial Setup

Audit of Logging Format & Baseline Data Setup

Comprehensive review of entry journaling parameters, time-stamp precision, quote delay calibration, and platform execution settings.

Stage Deliverables

  • Replay sheet template integration with standardized order-tag taxonomies.
  • Verification of feed synchronicity and quote latency documentation.
  • Initial trade parameter baseline established for sizing and order types.
Stage 02 • Days 8–30 Weekly Reviews

Weekly Structured Post-Mortem Sessions

Four recurring audit cycles dissecting 20 historical trade logs to distinguish between technical execution variance and initial hypothesis errors.

Stage Deliverables

  • Granular evaluation across 20 individual simulated trade records.
  • Slippage modeling comparing limit queues versus market fills.
  • Weekly diagnostic reports highlighting pre-entry protocol adherence.
Stage 03 • Days 31–90 Quarterly Audit

Quarterly Cognitive & Mechanical Bias Report

Synthesis of multi-week data aggregates isolating recurring psychological traps, premature cancellations, and simulated queue frictions.

Stage Deliverables

  • Quarterly aggregate diagnostic summary documenting behavioral anomalies.
  • Identification of friction deficits in simulated paper fill assumptions.
  • Hardened decision checklist refined for subsequent simulation quarters.
View Full Curriculum

Educational framework designed for paper trade log analysis. No guarantees or profit projections provided.